Índice de contenidos
Resumen: Las existencias mundiales de petróleo han caído 507 millones de barriles desde febrero de 2026, a un ritmo medio de 2,8 millones de barriles diarios, por el cierre parcial del estrecho de Ormuz tras la guerra con Irán. A finales de agosto quedaban 7,81 miles de millones de barriles, apenas 1.000 millones por encima del suelo operativo que JPMorgan sitúa en 6,8. El colchón del sistema se está agotando.
El mercado del petróleo funciona con un amortiguador: las existencias. Cuando la oferta y la demanda no cuadran, los inventarios absorben la diferencia. Desde que estalló la guerra con Irán en febrero de 2026 y el tráfico por el estrecho de Ormuz quedó restringido, ese amortiguador se está vaciando mes tras mes. Este artículo explica qué está pasando con las existencias mundiales, qué dice el último informe de la Agencia Internacional de la Energía (AIE), cómo leer el gráfico que compara la realidad con la proyección de JPMorgan y qué significa todo esto para cualquier persona que opere en los mercados. Los datos llegan hasta agosto de 2026, que es el último mes cerrado que publica la AIE en su informe de septiembre.
Qué son las existencias de petróleo y por qué son el termómetro del mercado
Las existencias, inventarios o stocks de petróleo son los barriles almacenados en tanques en tierra, en refinerías, en buques en tránsito y en reservas estratégicas de los gobiernos. Se cuentan tanto el crudo sin procesar como los productos refinados (gasolina, diésel, queroseno, GLP). A escala mundial, la AIE publica cada mes la cifra de «existencias mundiales observadas», que es la referencia más seguida por analistas y operadores.
Su importancia es sencilla de entender. La producción diaria de petróleo no puede subir o bajar de golpe: un campo tarda meses o años en aumentar su bombeo y una refinería no puede procesar más de lo que le llega. Cuando una crisis interrumpe el suministro, las existencias son lo único que permite seguir abasteciendo a la demanda mientras el sistema se ajusta. Por eso se dice que son el amortiguador de choques del sistema petrolero global. Y por eso, cuando bajan demasiado, el mercado deja de tener margen y cualquier nuevo problema se traslada directamente al precio.
Hay un matiz técnico esencial: no todos los barriles almacenados se pueden usar. Una parte de las existencias es el volumen mínimo necesario para que oleoductos, tanques y refinerías funcionen (el llamado tank bottom o fondo de tanque), otra parte está en tránsito en barcos y no está disponible de inmediato, y otra son las reservas estratégicas, que solo se liberan por decisión política. Por eso los analistas distinguen entre el nivel total de existencias y el nivel «operativo», que es el que de verdad marca cuándo el sistema entra en tensión.
Qué ha pasado desde febrero de 2026
El detonante fue la guerra con Irán iniciada en febrero de 2026 y la consiguiente restricción del tráfico por el estrecho de Ormuz, por donde antes del conflicto pasaba en torno a una quinta parte del petróleo mundial. Según el informe de la AIE de agosto, la producción fuera de servicio en el Golfo Pérsico alcanzó los 8,3 millones de barriles diarios, y las existencias mundiales cayeron por debajo de los 7.900 millones de barriles por primera vez desde abril de 2025, tal y como recogió El Conciso al informar de la alerta de la AIE.
El informe de septiembre, publicado el 11 de septiembre de 2026, confirma que la sangría continúa. Las existencias mundiales observadas se redujeron en otros 95 millones de barriles en agosto, lo que eleva el drenaje acumulado desde febrero a 507 millones de barriles, una media de 2,8 millones de barriles al día. La producción mundial cayó 1,6 millones de barriles diarios en agosto, hasta 100,1 millones. Para el conjunto de 2026, la AIE espera que la oferta total se reduzca en 5,7 millones de barriles diarios hasta 100,7 millones, y que la demanda mundial caiga 2,5 millones de barriles diarios, una revisión a la baja de 940.000 barriles respecto a la estimación de agosto, como detalla Press Digital en su resumen del informe.
Un dato relevante para entender por qué la caída no ha sido aún peor: dentro de ese descenso de 95 millones en agosto, las existencias de la OCDE subieron 23 millones de barriles mientras las de los países fuera de la OCDE bajaron 52 millones, y el petróleo en tránsito marítimo se redujo en 65 millones. Es decir, el drenaje se concentra en el crudo que viaja por mar y en los almacenes de Asia y de las economías emergentes, no en los inventarios comerciales de Europa y Estados Unidos, que son los que más se miran en las noticias.
En el estrecho, la situación ha mejorado respecto a los peores momentos de la primavera pero sigue lejos de normalizarse. Con escoltas militares de Estados Unidos protegiendo el tráfico, la pérdida de exportaciones de crudo se ha reducido hasta algo menos del 45%, mientras que las de productos refinados y GLP siguen un 60% por debajo de febrero, unos 3,7 millones de barriles diarios menos. La AIE ha sido explícita: la normalización del transporte marítimo que esperaba para el segundo semestre de 2026 se pospone a 2027.
Realidad frente a proyección: los datos mes a mes
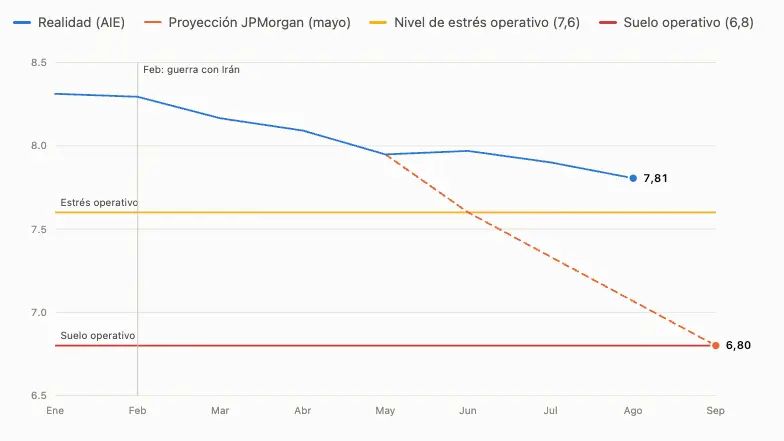
La tabla siguiente recoge la serie de existencias mundiales observadas que publica la AIE, en miles de millones de barriles, con la variación mensual en millones de barriles, frente a la proyección que JPMorgan Commodities Research publicó en mayo de 2026 para un escenario en el que el conflicto no se resolvía. Es la misma información que se representa en el gráfico del artículo.
| Mes (2026) | Existencias reales AIE (miles de millones de barriles) | Variación mensual (millones de barriles) | Proyección JPMorgan (miles de millones de barriles) |
|---|---|---|---|
| Enero | 8,31 | — | — |
| Febrero (inicio de la guerra) | 8,29 | −18 | — |
| Marzo | 8,17 | −129 | — |
| Abril | 8,09 | −74 | — |
| Mayo | 7,95 | −143 | 7,95 |
| Junio | 7,97 | +21 | 7,60 |
| Julio | 7,90 | −69 | 7,33 |
| Agosto | 7,81 | −95 | 7,07 |
| Septiembre | Pendiente | Pendiente | 6,80 |
La cifra de abril fue revisada por la AIE de −117 millones de barriles (dato preliminar) a −74 millones. Es habitual que la agencia corrija los datos de meses anteriores cuando recibe estadísticas definitivas, y conviene tenerlo en cuenta al comparar series de distintas fechas.
Cómo leer el gráfico de inventarios petroleros
El gráfico compara dos trayectorias y dos umbrales. El eje vertical mide las existencias mundiales en miles de millones de barriles, entre 6,5 y 8,5. El eje horizontal recorre los meses de 2026, de enero a septiembre. Una línea vertical gris marca febrero, el mes en que empezó la guerra con Irán y a partir del cual cambia todo.
La línea azul continua es la realidad: las existencias mundiales observadas según los informes mensuales de la AIE. Arranca en 8,31 miles de millones de barriles en enero, baja con fuerza en marzo y mayo, rebota ligeramente en junio (+21 millones, el único mes positivo desde el inicio del conflicto) y vuelve a caer en julio y agosto hasta cerrar en 7,81, que es el último punto marcado con su etiqueta.
La línea naranja discontinua es la proyección que JPMorgan publicó en mayo de 2026 para el escenario sin resolución del conflicto. Parte del mismo nivel que la realidad en mayo, cae en línea recta a un ritmo de unos 270 millones de barriles al mes y llega a 6,80 en septiembre. Esa proyección asumía una destrucción de demanda de 5,6 millones de barriles diarios entre junio y septiembre, y anticipaba que las existencias de la OCDE alcanzarían niveles de estrés operativo a principios de junio y los mínimos operativos en septiembre.
Las dos líneas horizontales son los umbrales que dan sentido a todo lo demás. La amarilla, en 7,6 miles de millones de barriles, es el nivel de estrés operativo: por debajo de él, el sistema empieza a tener dificultades para mover barriles con normalidad, aparecen cuellos de botella logísticos y los precios reaccionan con más violencia a cualquier noticia. La roja, en 6,8, es el suelo operativo: el nivel por debajo del cual, en la práctica, ya no quedan barriles utilizables porque lo que resta es fondo de tanque, crudo en tránsito y reservas que no se pueden vaciar sin parar instalaciones.
La lectura principal es que la realidad ha ido mejor que la proyección. En agosto, la línea azul está en 7,81 mientras la naranja marca 7,07: una diferencia de unos 740 millones de barriles. Las existencias reales siguen por encima del nivel de estrés de 7,6 y a unos 1.000 millones de barriles del suelo operativo. Hay tres razones que explican esa diferencia: la destrucción de demanda ha sido más intensa de lo que el mercado quería admitir (la AIE ya calcula una caída de 2,5 millones de barriles diarios en el año, con una contracción de 4,9 millones en el segundo trimestre), las escoltas navales han permitido recuperar parte del flujo de crudo por Ormuz, y las liberaciones de reservas estratégicas y los precios altos han rebajado el consumo.
La segunda lectura es menos tranquilizadora. La pendiente de la línea azul no se ha aplanado: julio y agosto suman 164 millones de barriles de caída. Al ritmo de agosto, el nivel de estrés operativo de 7,6 quedaría a poco más de dos meses, y el suelo de 6,8 a unos diez meses. Al ritmo medio de todo el conflicto, 2,8 millones de barriles diarios, el resultado es parecido. Y la AIE acaba de decir que Ormuz no se normalizará hasta 2027. Dicho de otro modo: la proyección de JPMorgan falló en el calendario, no en la dirección.
Una advertencia metodológica que también aparece en el pie del gráfico. La serie de la AIE se construye encadenando las variaciones mensuales publicadas y anclándolas al nivel absoluto que la agencia dio tras julio («algo por debajo de 7.900 millones de barriles»). JPMorgan usa una metodología propia con datos de Kpler, AIE, EIA, OilChem, PAJ y JODI, y su nivel de partida era algo superior. La comparación es válida para el recorrido y la tendencia, no como una equivalencia exacta de nivel barril a barril.
Qué está haciendo el precio mientras se vacían los tanques
El precio ha respondido como cabía esperar de un mercado sin colchón. Según la AIE, el Dated Brent del mar del Norte subió 7,61 dólares en agosto hasta una media de 91 dólares por barril, y el 9 de septiembre se disparó hasta 113,48 dólares. Los futuros de crudo cotizan un 45% por encima de los niveles previos a la guerra. Pero el daño más agudo no está en el crudo sino en los productos refinados: el diésel superó los 200 dólares por barril a principios de septiembre, un 94% más que antes del conflicto, precisamente porque las exportaciones de productos por Ormuz siguen un 60% por debajo de febrero y las refinerías fuera del Golfo ya trabajan al máximo (81,4 millones de barriles diarios en agosto, pico del verano).
Esta asimetría entre crudo y productos es un rasgo típico de las crisis de suministro. Cuando escasea el refino, el margen entre el precio del crudo y el de sus derivados (el crack spread) se dispara, y quien sufre no es tanto el productor de petróleo como el consumidor final de gasóleo, el transporte y la agricultura. Es también uno de los indicadores que más información da a un operador sobre la gravedad real de una crisis, más allá del titular del precio del barril.
Por qué el mercado puede empeorar aunque las existencias estén por encima del suelo
La frase clave de este episodio la resume la responsable de materias primas de JPMorgan, Natasha Kaneva: «no todos los barriles se pueden extraer». Que queden 7,81 miles de millones de barriles no significa que haya 7,81 miles de millones disponibles. A medida que los inventarios se acercan a sus mínimos operativos, cada barril adicional que se saca es más difícil de mover, está en el lugar equivocado o pertenece a una categoría que no se puede usar. El mercado no se comporta de forma lineal: la tensión no aparece cuando se llega al suelo, sino bastante antes, cuando se cruza el nivel de estrés.
A esto se suman tres factores de riesgo. El primero es la estacionalidad: el invierno del hemisferio norte eleva la demanda de destilados, justo el producto más escaso. El segundo es que las reservas estratégicas ya se han usado parcialmente y no son infinitas; cada liberación reduce el margen para la siguiente emergencia. El tercero es que las existencias fuera de la OCDE, que son las que más están cayendo, tienen menos transparencia estadística, de modo que el mercado puede descubrir el problema tarde.
La otra cara es la recuperación. La AIE proyecta para 2027 un rebote de la demanda de 2,6 a 2,7 millones de barriles diarios y un aumento de la producción de 8 millones, si Ormuz se reabre. Un aumento de esa magnitud reconstruiría existencias con rapidez, y de hecho algunos análisis anticipan que el mercado pasaría de reservas críticas a excedente en cuestión de meses. Es el escenario que explica por qué el crudo cede cada vez que aparece un rumor de acuerdo sobre el estrecho: el mercado está descontando dos futuros radicalmente distintos y oscila entre ellos con cada noticia.
Qué debe vigilar un trader en las próximas semanas
El calendario de datos es el primer instrumento. La AIE publica su informe mensual del mercado petrolero a mediados de cada mes, con el dato de existencias mundiales del mes anterior; el de octubre traerá la cifra de septiembre, que es el mes en el que la proyección de JPMorgan tocaba el suelo. La EIA estadounidense publica cada miércoles los inventarios semanales de crudo y productos en Estados Unidos, que son el dato de más alta frecuencia y el que más mueve el precio en el corto plazo. Y la OPEP publica su propio informe mensual con una visión más optimista de la demanda que suele contrastar con la de la AIE.
La estructura de la curva de futuros es el segundo instrumento. Un mercado con existencias bajas cotiza en backwardation: los contratos de vencimiento cercano valen más que los lejanos, porque nadie quiere esperar para tener el barril. La intensidad de esa backwardation en el Brent y el WTI es una medida directa de la escasez física, y su relajación suele anticipar que el mercado empieza a ver el final de la crisis antes de que lo digan las noticias. En TradingView se puede seguir comparando los distintos vencimientos del mismo contrato.
El tercero es el flujo por Ormuz, que se mide con datos de seguimiento de buques (Kpler, Vortexa y similares) y que la AIE resume cada mes en porcentaje de pérdida respecto a febrero. Y el cuarto, ya mencionado, es el crack spread del diésel, que indica dónde está de verdad el estrangulamiento. Combinar estos indicadores fundamentales con el análisis técnico del gráfico de precios es el enfoque que enseñamos en el curso de trading avanzado de Lotus Trading Academy, porque en un mercado dirigido por los inventarios y la geopolítica, operar solo con el gráfico de precios es operar a ciegas.
Quien esté empezando y quiera entender primero cómo se leen estos datos, cómo funcionan los futuros del petróleo y qué papel juegan las materias primas en una cartera, puede hacerlo desde la base en el curso de trading desde cero, donde este tipo de análisis se explica paso a paso. Este contenido está respaldado por David Cánovas, Asesor Financiero certificado por la Directiva MiFID II de la CNMV, y se actualizará a medida que la AIE publique nuevos datos de existencias.
Preguntas frecuentes sobre las existencias de petróleo y el suministro global
¿Qué son las existencias mundiales de petróleo y quién las mide?
Las existencias mundiales de petróleo son los barriles de crudo y productos refinados almacenados en tanques, refinerías, buques en tránsito y reservas estratégicas. La medida de referencia son las «existencias mundiales observadas» que publica cada mes la Agencia Internacional de la Energía (AIE) en su informe del mercado petrolero, complementadas con los datos semanales de la EIA de Estados Unidos.
¿Cuántas existencias de petróleo quedan en el mundo en 2026?
Las existencias mundiales de petróleo cerraron agosto de 2026 en torno a 7,81 miles de millones de barriles, según la serie de la AIE. Han caído 507 millones de barriles desde febrero, cuando empezó la guerra con Irán, y se sitúan unos 1.000 millones de barriles por encima del suelo operativo de 6,8 que estima JPMorgan.
¿Por qué están cayendo las existencias de petróleo tan rápido?
Las existencias de petróleo caen porque el estrecho de Ormuz, por el que pasaba cerca de una quinta parte del crudo mundial, sigue parcialmente cerrado desde febrero de 2026. La producción fuera de servicio en el Golfo Pérsico llegó a 8,3 millones de barriles diarios y el mundo está cubriendo la diferencia con lo almacenado, a un ritmo medio de 2,8 millones de barriles al día.
¿Qué es el suelo operativo de las existencias de petróleo?
El suelo operativo de las existencias de petróleo es el nivel por debajo del cual los barriles restantes no se pueden usar sin parar instalaciones, porque corresponden al fondo de tanque, al crudo en tránsito y a reservas mínimas. JPMorgan lo sitúa en unos 6,8 miles de millones de barriles a escala mundial, con un nivel previo de estrés operativo en 7,6.
¿Qué pasa si las existencias de petróleo llegan al mínimo operativo?
Si las existencias de petróleo llegan al mínimo operativo, el mercado pierde su amortiguador y cualquier nueva interrupción del suministro se traslada directamente al precio, con posibles cortes físicos de producto en algunas regiones. En la práctica, la tensión aparece antes, al cruzar el nivel de estrés operativo, con precios más volátiles, backwardation extrema y márgenes de refino disparados.
¿Se ha cumplido la proyección de JPMorgan sobre los inventarios de petróleo?
La proyección de JPMorgan sobre los inventarios de petróleo no se ha cumplido en el calendario: preveía llegar a 6,8 miles de millones de barriles en septiembre y en agosto la realidad estaba en 7,81, unos 740 millones por encima de lo proyectado para ese mes. Sí acertó en la dirección, porque las existencias siguen cayendo mes tras mes sin que la pendiente se haya frenado.
¿Cómo afecta la caída de existencias de petróleo al precio del barril?
La caída de existencias de petróleo eleva el precio y acentúa la backwardation de la curva de futuros. Según la AIE, el Brent Dated promedió 91 dólares en agosto de 2026 y llegó a 113,48 dólares el 9 de septiembre, mientras el diésel superó los 200 dólares por barril, un 94% más que antes de la guerra, porque los productos refinados son lo que más escasea.
¿Cuándo se normalizará el suministro de petróleo por el estrecho de Ormuz?
La normalización del suministro de petróleo por el estrecho de Ormuz no llegará en 2026, según la AIE, que en su informe de septiembre ha pospuesto a 2027 la recuperación del transporte marítimo que antes esperaba para el segundo semestre. Con las escoltas militares, la pérdida de exportaciones de crudo se ha reducido a algo menos del 45%, pero la de productos refinados y GLP sigue en torno al 60%.
¿Cómo puedo seguir las existencias de petróleo como trader?
Para seguir las existencias de petróleo como trader conviene consultar el informe mensual de la AIE (a mediados de mes, con el dato del mes anterior), los inventarios semanales de la EIA cada miércoles, el informe mensual de la OPEP y la estructura de la curva de futuros del Brent y el WTI, que refleja la escasez física a través de la backwardation. El crack spread del diésel completa la lectura.
¿Qué pasaría con el precio del petróleo si se reabriera Ormuz?
Si se reabriera Ormuz, el precio del petróleo caería con rapidez porque el mercado descuenta hoy una escasez prolongada. La AIE proyecta para 2027 un aumento de la producción de unos 8 millones de barriles diarios y un rebote de la demanda de 2,6 a 2,7 millones, lo que permitiría reconstruir existencias en pocos meses y pasar de reservas críticas a un mercado excedentario.