Libro: Opciones Financieras
Manual práctico de estrategias y secretos
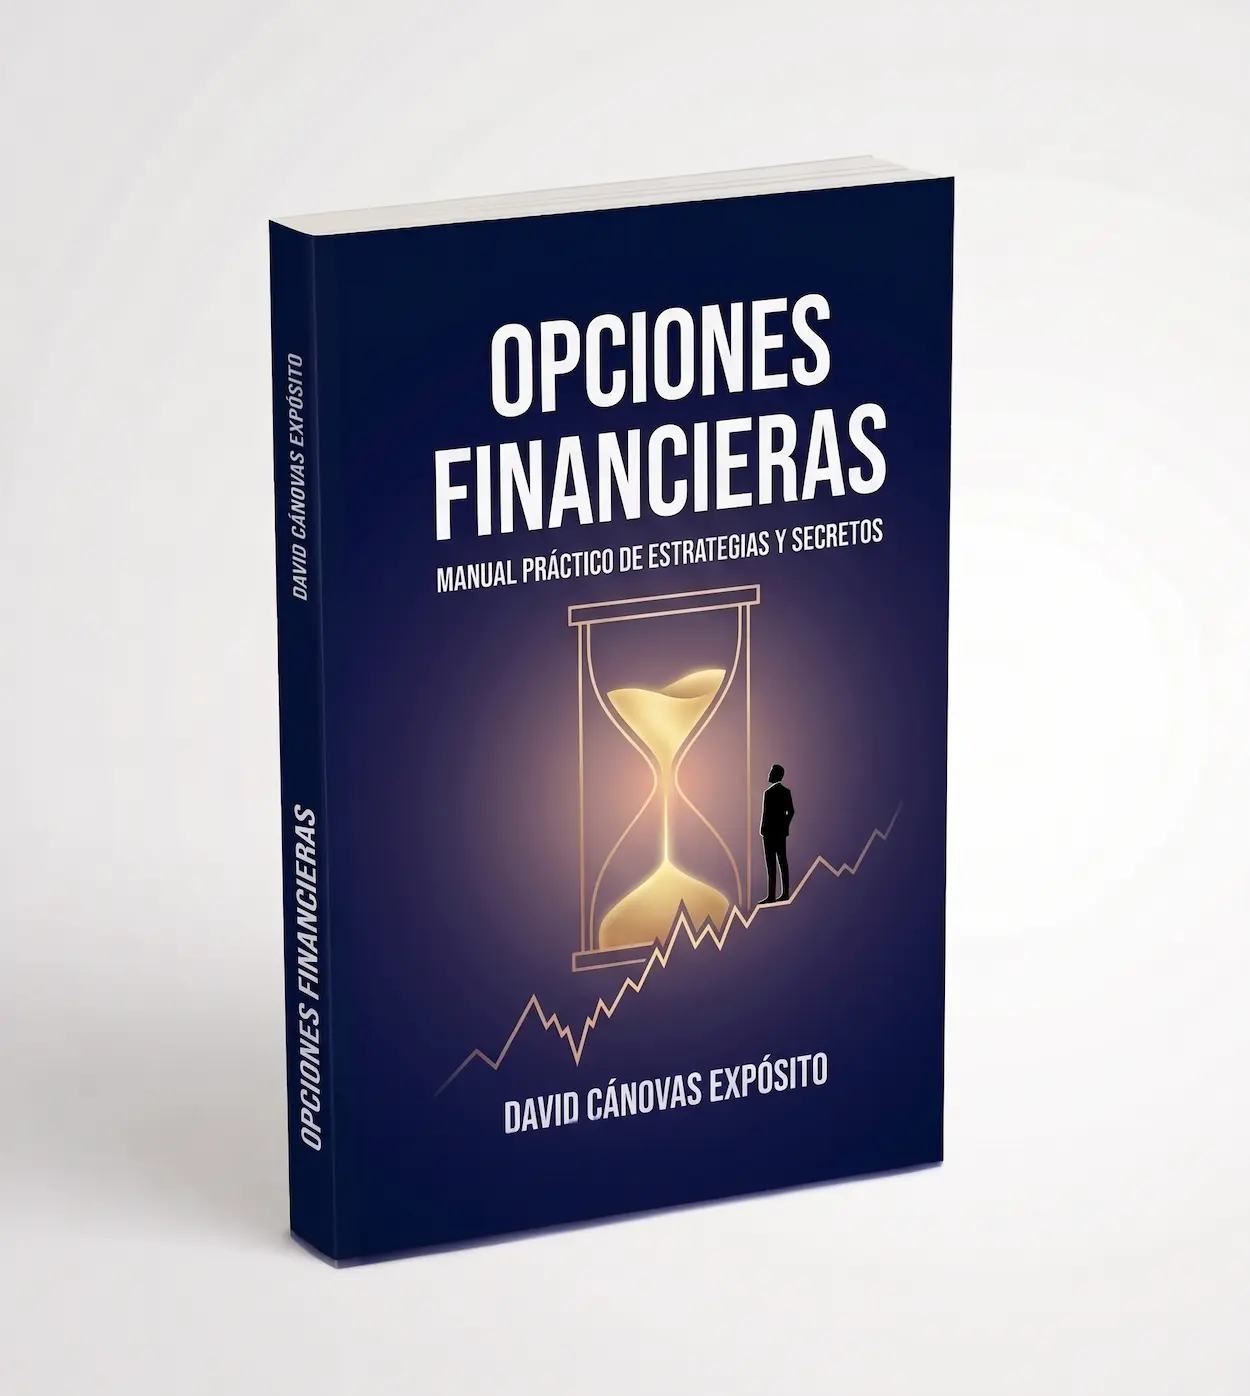
Opciones Financieras es un manual completo para inversores y traders que parten de cero. Explica qué es una opción, dónde se negocia, de qué se compone su precio y qué lo mueve, y solo después construye el edificio: las estrategias, una a una, de la call cubierta a los iron condors, de los spreads verticales a las 0DTE que nacen y mueren en la misma sesión.
Cada concepto entra siempre por el mismo camino, en tres pasos: primero en palabras, sin números; después en un ejemplo pequeño con cifras redondas que se siguen de cabeza; y solo entonces con el mercado real, cotizaciones auténticas y los datos que lo respaldan. Una cuenta de ejemplo de 10.000 dólares acompaña el libro entero, con las operaciones seguidas hasta el final: cuánto sale, cuánto queda retenido como garantía y cuánto vuelve. Trece ejercicios «Ponlo en práctica» llevan cada estrategia a la plataforma de Interactive Brokers, paso a paso.
No hay promesas de rentabilidad ni sistemas mágicos. Hay probabilidad, técnica y una advertencia repetida: las opciones no arruinan a nadie; lo hacen dos conductas muy concretas, y ninguna es obligatoria.
ISBN: 979-13-992686-2-1
Depósito legal: Pendiente
Click en tu plataforma favorita 👇🏻
-- DISPONIBLE PRÓXIMAMENTE --
En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables, sin coste adicional para ti.
Qué vas a aprender con este libro
Un resumen sobre los aspectos didácticos que encontrarás
- Qué compras y qué vendes de verdad en un contrato de opciones, con las cuatro posiciones básicas de las que nacen todas las demás estrategias, sin una sola fórmula por delante.
- A leer una cadena de opciones como un operador: strike, vencimiento, horquilla y liquidez, y a enviar tu primera orden limitada sin dejar dinero por el camino.
- A separar las dos capas de la prima —valor intrínseco y valor temporal— y a entender por qué el tiempo no se extingue en línea recta, sino a toda velocidad en las últimas semanas.
- Qué es la volatilidad implícita, por qué las opciones se venden algo caras como los seguros y cómo situar cualquier strike con el cálculo del movimiento esperado.
- A manejar las cuatro griegas como cuatro preguntas prácticas, no como cuatro fórmulas: cuánto gano si sube, cuánto se acelera, cuánto me cuesta cada día, cuánto me afecta el nerviosismo.
- A construir y gestionar las estrategias completas: call cubierta, put respaldada, collar, spreads verticales, iron condors, straddles, calendars, mariposas y ratios, cada una con su terreno y su plan de salida.
- Cómo se opera todo esto desde España: contratos de MEFF y Eurex, divisa, horarios, la letra pequeña de PRIIPs, los costes reales de cada orden y la fiscalidad española liquidada paso a paso.
Contenido del libro
Echa un vistazo al índice para ver un resumen de su contenido
Introducción
Por qué este libro existe, para quién está escrito y, sobre todo, lo que no es: ni un método para ganar dinero ni un catálogo de estrategias sueltas. Este capítulo presenta el método didáctico que ordena las casi cuatrocientas páginas siguientes —cada concepto en tres pasos, de las palabras al ejemplo pequeño y de ahí al mercado real—, la cuenta de ejemplo de 10.000 dólares que acompaña al lector de principio a fin y la advertencia de la que nace todo lo demás: las opciones se entienden con las manos, no con los ojos.
Un derecho, no una obligación
Todo empieza con una vivienda que se reserva. Antes de ver una sola cotización, el lector entiende qué es exactamente una opción a través del contrato que muchos españoles ya han firmado sin saberlo: una cantidad pequeña pagada hoy por el derecho a comprar a un precio fijado antes de una fecha. De ahí salen los cuatro elementos de cualquier contrato de opciones, el matiz español de las arras, el salto del ladrillo a la bolsa y la historia de un mercado joven con antecedentes muy antiguos.
Calls y puts: las cuatro posiciones básicas
Cuatro posiciones y nada más: comprar una call, venderla, comprar una put, venderla. Todo lo que aparece después en el libro se construye con estas cuatro piezas. El capítulo las desmonta una a una con la cuenta de ejemplo abierta, aclara los tres números que nunca deben mezclarse —precio del subyacente, precio de ejercicio y prima—, explica el multiplicador de cien acciones por contrato y deja fijada la asimetría que lo gobierna todo: quien compra paga su riesgo por adelantado, quien vende cobra por adelantado y asume el resto.
El mercado: contratos, cadena de opciones y liquidez
Dónde cotizan las opciones y cómo se lee su pantalla. Los cinco datos que definen un contrato, los vencimientos del tercer viernes a los de un solo día, la lectura de la cadena fila por fila, quién está al otro lado de cada operación y dónde vive la liquidez de verdad. Incluye la regla práctica de la horquilla, los cuatro verbos que no se confunden y un apartado de ejecución paso a paso con la primera orden real: permisos, datos de mercado, orden limitada al punto medio y comisiones.
La prima por dentro: valor intrínseco y valor temporal
Por qué una opción cuesta lo que cuesta. El capítulo parte la prima en sus dos capas —lo que valdría si venciera ahora y lo que se paga por lo que aún puede pasar—, sitúa las categorías de dentro, en y fuera del dinero, y explica la mecánica de la erosión temporal: despacio de lejos, a toda velocidad en las últimas semanas. Añade los dos ingredientes que casi nadie mira, tipos de interés y dividendos, y la relación de paridad que une calls y puts del mismo strike.
La volatilidad: el precio de la incertidumbre
La variable que decide cuánto vale la posibilidad. Qué mide realmente la volatilidad y por qué no dice nada de la dirección, la diferencia entre la realizada y la implícita, y el cálculo del movimiento esperado que traduce un porcentaje abstracto en una banda de precios concreta. El capítulo estudia el VIX con tres décadas de datos, documenta la prima de riesgo de volatilidad que explica el negocio del vendedor, advierte sobre las colas gordas que el modelo no descuenta y explica el skew: por qué el seguro contra caídas siempre se paga más caro.
Las griegas: cómo respira una posición
El capítulo que suele expulsar al lector, reescrito como cuatro preguntas prácticas sobre una sola posición: ¿cuánto gano si la acción sube un dólar? ¿Y si sube otro más? ¿Cuánto pierdo hoy si no pasa nada? ¿Qué me ocurre si el mercado se pone nervioso? Delta, gamma, theta y vega explicadas con los números de la call que el lector ya tiene abierta, con un seguimiento hora a hora de un día de su vida y la mesa de trabajo completa al final, para consultar sin volver a calcular nada.
Comprar opciones: lo que se compra de verdad
Comprar una opción exige acertar tres cosas a la vez: dirección, magnitud y plazo. Este capítulo explica por qué las opciones muy fuera del dinero parecen baratas y son las más caras por unidad de probabilidad, en qué cuatro situaciones concretas comprar tiene fundamento, y cómo se dimensiona una posición comprada asumiendo que la prima puede valer cero. Cierra con el primer ejercicio «Ponlo en práctica»: la primera call y la primera put montadas en la plataforma, paso a paso.
Vender opciones: cobrar por asumir riesgo
El negocio de la aseguradora: primas pequeñas y frecuentes a cambio de siniestros grandes y raros. La ventaja existe, está medida y solo la cobra quien sobrevive al día del siniestro. El capítulo distingue el margen retenido del riesgo real —el compromiso total si te asignan hoy—, desarrolla el método completo del vendedor sensato y deja una regla sin excepciones: toda venta necesita el desastre acotado, con efectivo detrás o con una opción comprada haciendo de red.
Ejercicio, asignación y vencimiento: el último día
El trámite que asusta más de lo que debería y decide más dinero del que parece. Quién decide y quién cumple, por qué el ejercicio anticipado casi no existe salvo en un caso de calendario muy concreto, el día del vencimiento contado hora a hora y la alternativa serena de los índices con liquidación en efectivo, donde el riesgo de asignación sencillamente no existe. La regla que lo resume todo: el vencimiento se gestiona antes del vencimiento.
Las estrategias del inversor: la call cubierta y la put respaldada
Las dos estrategias que más patrimonio gestionan en el mundo y, probablemente, las primeras que el lector use con dinero real. El capítulo demuestra con cuarenta años de datos qué entrega realmente la call cubierta y qué cede a cambio, desmonta la ilusión de la renta —la prima cobrada no es beneficio—, monta la put respaldada con efectivo como orden de compra cobrada y encadena ambas en la rueda, con los strikes, los plazos y los momentos concretos en que conviene vender.
Proteger una cartera: puts protectoras y collars
La estrategia más intuitiva de todas y la que peores números tiene a largo plazo, con las cifras completas encima de la mesa. La put comprada funciona exactamente como promete: franquicia, prima y plazo. Lo que no funciona es contratarla siempre, y treinta años de datos explican por qué. El capítulo delimita los cuatro casos en que el seguro sí tiene sentido, construye el collar que blinda casi gratis a cambio de amputar la subida, e incluye el ejercicio de contratar la protección a mano en la plataforma.
Spreads verticales: el riesgo elegido
La combinación más importante del libro: la que convierte el riesgo ilimitado en riesgo elegido. Spread de crédito para el vendedor con red, spread de débito para el comprador subvencionado, con las dos cifras que se conocen antes de entrar —ganancia máxima y pérdida máxima— y un menú de strikes que es, en realidad, un menú de caracteres. Incluye las reglas del spread y el ejercicio con las cuatro combinaciones montadas a mano en una sola orden combinada.
Operar el rango: strangles vendidos, iron condors e iron butterflies
«No irá a ninguna parte» es la opinión que más veces acierta, y estas estructuras son la forma de cobrarla. El iron condor como dos spreads verticales dándose la espalda, la mariposa de hierro para cuando hay una razón concreta para esperar quietud en un nivel, y la parte donde de verdad se gana o se pierde: la gestión. Recoger al 50 %, salir alrededor de los veintiún días, defender el lado amenazado sin doblar nunca el perdedor. Con el montaje completo del primer cóndor por el método profesional.
Comprar el movimiento: straddles, strangles y el examen de los resultados
La opinión contraria: algo grande va a pasar, sin decir hacia dónde. El capítulo mide el coste real de un straddle comprado —casi exactamente el movimiento que el mercado ya espera— y estudia la trampa mejor documentada del mercado: comprar volatilidad la víspera de resultados, cuando el movimiento llega, la implícita se desploma y la posición pierde igual. Termina con las tres condiciones que deben darse juntas para comprar movimiento con fundamento.
El tiempo como estrategia: calendars, diagonales y la call cubierta del pobre
La tercera dimensión del tablero: no cuánto se moverá el mercado, sino cuándo. Estructuras que venden el tiempo que corre deprisa y compran el que corre despacio, y viven del desnivel. El calendar como quietud con vega positiva, la diagonal que añade opinión direccional, y la call cubierta del pobre: una LEAPS profunda haciendo de acciones con calls cortas vendidas encima, la misma renta con la quinta parte del capital. Con sus dos relojes que vigilar y el ejercicio en real.
Precisión y asimetría: mariposas y ratio spreads
Las figuras que apuntan a un precio concreto en una fecha concreta y las que financian una opinión vendiendo dos veces la contraria. La mariposa, que se paga poco y se cobra mucho solo con puntería; el ratio spread, que explota el skew y sangra en el desplome porque lleva una venta desnuda dentro, con su versión acotada recomendable. Cierra con el criterio para elegir estructura en tres preguntas y una regla de humildad: la complejidad no añade ventaja.
Gestionar la posición: tamaño, ajustes y supervivencia
Aquí empieza la mitad del trabajo que nadie enseña: qué hacer cuando la posición ya está abierta y el mercado se mueve. El tamaño como primera decisión de riesgo, el plan de salida escrito antes de entrar, el roll como ajuste universal con la prueba que lo legitima —¿abriría esta posición nueva hoy, sin historia previa?— y el cuadro de mandos de la cartera con sus tres números agregados. Incluye un roll real contado con todos sus números delante.
0DTE: las opciones que nacen y mueren en un día
El terreno más nuevo, más ruidoso y que más disciplina exige: dos de cada tres contratos del S&P 500 ya son opciones del mismo día. El capítulo explica la física del último día —theta por horas, vega casi nula y la gamma mandando sobre todo—, desarrolla el caso práctico del vendedor y el del comprador, y fija el reglamento de la casa: riesgo definido siempre, tamaño a la mitad, fuera de la primera y la última media hora y nunca vender rango contra un dato programado.
Elegir el subyacente y operar desde Europa
Sobre qué operar todo lo aprendido y qué cambia cuando se hace desde España. Índice, ETF o acción, cada estrategia en su terreno. La letra pequeña del inversor europeo en el mercado americano: horario, divisa que se decide en lugar de descubrirse, y el asunto PRIIPs, que impide comprar ETFs americanos pero no operar sus opciones. Y el mapa europeo completo, con los contratos del EURO STOXX 50 en Eurex y del IBEX 35 y los grandes valores españoles en MEFF.
Los costes, el bróker y el puesto de trabajo
El último peaje antes de operar, donde unas pocas decisiones correctas ahorran más dinero que muchas estrategias brillantes. La anatomía del coste de cada orden —comisión, tasas y el grande, el invisible: la horquilla, que se paga a la entrada, a la salida y en cada ajuste—, los niveles de autorización del bróker leídos como protecciones y no como obstáculos, y la separación del puesto de trabajo entre la plataforma de análisis y la de ejecución, con la lista de comprobación previa a cada orden.
La fiscalidad de las opciones en España
El socio silencioso que reclama su parte de cada prima cobrada. Dónde tributan las opciones —ganancias y pérdidas patrimoniales en la base del ahorro—, cuándo se imputan, qué ocurre cuando hay entrega de acciones y cómo se compensan los resultados dentro del año y en los cuatro siguientes. Con la cifra que conviene provisionar cada trimestre, el estado actual de las obligaciones informativas (modelo 720, el derogado D-6, el ETE) y un año completo de operaciones liquidado paso a paso.
Mitos, errores y lo que dicen los datos
El repaso con los datos en la mano a todo lo que se repite sobre este mercado: el famoso 80 % de opciones que expiran sin valor y de dónde sale realmente esa cifra, la venta de opciones como supuesto ingreso pasivo, las opciones como timba o como mera cobertura, y la doble leyenda de que arruinan a cualquiera o de que no pueden arruinar a nadie. Cierra con el catálogo de errores y sus antídotos, pensado para la pared del despacho.
Tres operaciones contadas de principio a fin
Todo lo aprendido en movimiento, semana a semana, con las dudas y las decisiones incluidas: cinco meses de rueda sobre una acción, un iron condor que hubo que defender y una sesión completa de 0DTE, incluido el corte que costó dinero y aun así era la operación correcta. Las tres comparten el mismo protagonista invisible, que es la diferencia entre operar y reaccionar: el plan escrito antes de entrar.
Un plan para empezar: los primeros doce meses
El calendario concreto para llevar el libro a la pantalla sin quemarse: un primer trimestre en simulador ejecutando el plan por escrito, un segundo con dinero real a tamaño mínimo, un tercero con el repertorio completo y revisión semanal, y un cuarto de especialización. Los criterios para pasar de fase no son nunca de rentabilidad, sino de ejecución documentada. Y la racha de pérdidas, que llegará con fecha estadística garantizada, como examen real del año.
Anexos, glosario y fuentes
Cuatro secciones finales de consulta: las fórmulas explicadas paso a paso para quien quiera el detalle matemático que el cuerpo del libro mantiene intuitivo; las fichas técnicas de los contratos más utilizados —acciones estadounidenses, SPY, SPX, XSP, EURO STOXX 50, IBEX 35 y acciones españolas—; un glosario de términos de mercado y operativa en lenguaje llano; y las fuentes completas, con los datos de mercado, los estudios académicos y la normativa española citada.
Sobre el autor

David Cánovas Expósito
Trader y asesor financiero con certificación conforme a la directiva europea MiFID II, acreditada por la Comisión Nacional del Mercado de Valores. Fundador de Lotus Trading Academy, donde acompaña a traders e inversores en su desarrollo en los mercados financieros. Es también autor de La Mente del Trader y Las Reglas de Wall Street.
Su enfoque combina el análisis técnico y el fundamental con un mismo objetivo: operar con método, rigor y control emocional. De esa experiencia —la propia y la de sus alumnos— nace este libro: de comprobar que las opciones asustan a quien nunca se las han explicado despacio, y que ese miedo deja fuera al inversor particular de las únicas herramientas del mercado que permiten decidir de antemano cuánto se puede perder.
Si quieres trabajar estos conceptos con acompañamiento, la operativa con opciones forma parte de los cursos de trading de la academia.
Preguntas frecuentes sobre el libro
Resuelve dudas sobre el libro
Para inversores y traders que parten de cero con las opciones, incluso con años de experiencia en acciones: los que han oído que son peligrosas, que son solo para profesionales o que hace falta ser matemático para usarlas. Y para quien ya las opera de oído y quiere entender de una vez qué compra, qué vende y qué riesgo tiene realmente encima de la mesa.
No. El primer ejemplo del libro es la reserva de una vivienda, no una fórmula. Cada concepto se explica primero con palabras, después con un ejemplo de números redondos que se siguen de cabeza y solo entonces con cotizaciones reales. Las fórmulas están en un anexo aparte, para quien quiera el detalle; el cuerpo del libro se lee sin ellas.
No. Los tres son independientes y cada uno se sostiene solo. La Mente del Trader se ocupa de las emociones, Las Reglas de Wall Street de la lógica con la que se mueven los mercados y Opciones Financieras del instrumento y sus estrategias. Se complementan, pero no hay ningún orden obligatorio.
No, y desconfía de quien te lo prometa. Lo que encontrarás es el instrumento explicado a fondo, las estrategias construidas paso a paso con sus datos históricos, y las reglas de gestión que deciden si una estrategia sobrevive: tamaño, plan de salida y disciplina. Nada de lo que se afirma en el libro está inventado: todo se apoya en probabilidad, técnica y fuentes citadas.
Sí, y es una de sus diferencias. La mayoría de los ejemplos están sobre el mercado estadounidense, porque es donde está la liquidez, pero el libro dedica capítulos completos a operar desde Europa: contratos de MEFF y Eurex, horarios, gestión de la divisa, la restricción de PRIIPs sobre los ETFs americanos y un capítulo entero de fiscalidad española con un año de operaciones liquidado paso a paso.
Sí. Trece secciones «Ponlo en práctica» al cierre de los capítulos de estrategias llevan cada estructura a la plataforma de Interactive Brokers, el bróker con el que trabajamos en la academia: cómo se busca el contrato, cómo se monta la orden combinada, qué garantía retiene y cómo se cierra. Además, una cuenta de ejemplo de 10.000 dólares acompaña todo el libro con las cifras reales de cada operación.
El libro es independiente y se disfruta por sí solo, pero nace del mismo método que enseñamos en la academia. Si después de leerlo quieres dar el paso a la formación práctica con acompañamiento, los cursos de trading son la continuación natural.